

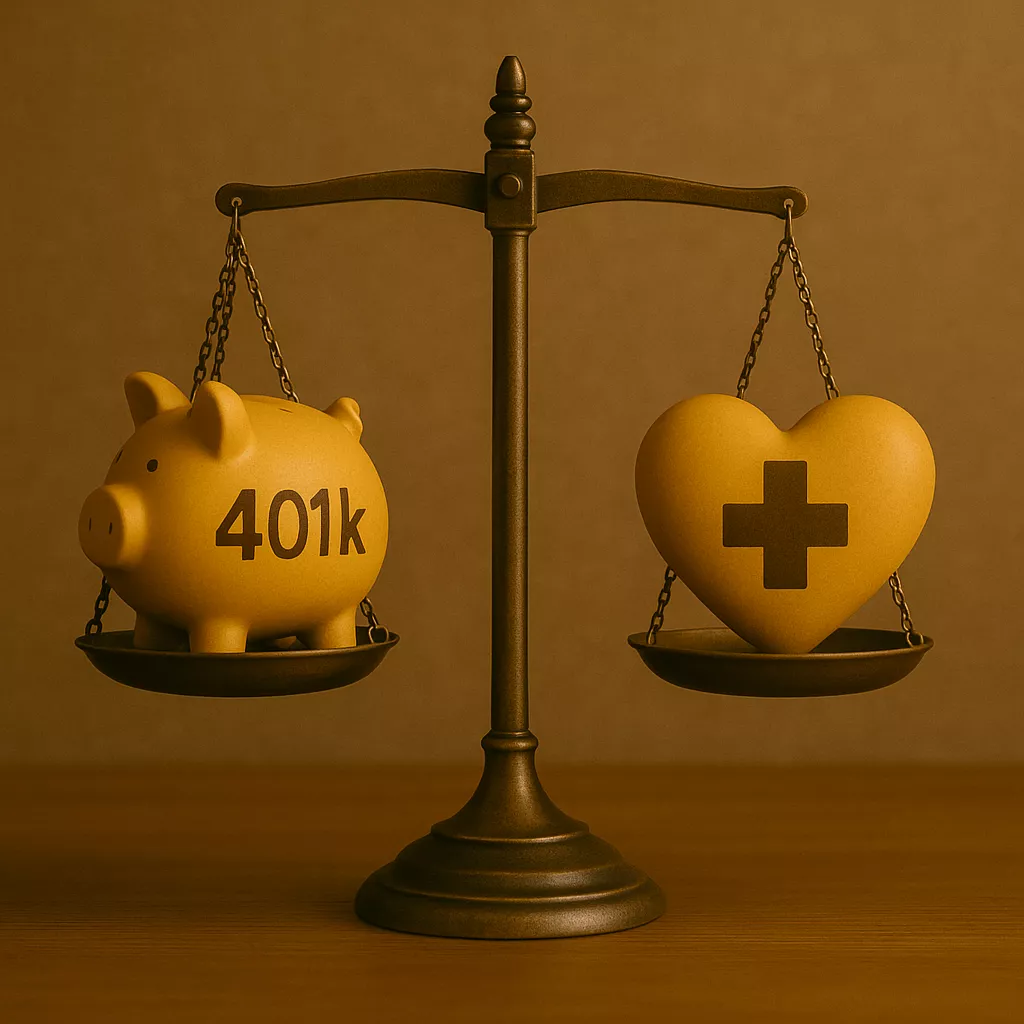
Cuando pensamos en el retiro, lo primero que se nos viene a la mente es el 401k. Y con razón: es uno de los instrumentos más poderosos para construir un futuro financiero sólido. Pero, ¿qué pasa si en el camino aparece un diagnóstico inesperado como el cáncer?
Créeme, nadie quiere enfrentarse a esa situación, pero es mejor estar preparado. Por eso quiero hablarte hoy de cómo la combinación de un 401k y una póliza de cáncer puede darte la tranquilidad de que tu dinero y tu salud estarán protegidos, sin importar lo que pase.
¿Qué es un 401k y por qué es tan importante?
Un 401k es un plan de ahorro para el retiro en el que aportas parte de tu salario con ventajas fiscales. Y si tu empleador aporta también, ¡mejor todavía!
- Ahorro diferido de impuestos: tus aportaciones reducen tu ingreso imponible hoy.
- Crecimiento con interés compuesto: con el tiempo, tu dinero trabaja para ti.
- Aportaciones del empleador: en muchos casos, duplican parte de tu ahorro.
El detalle está en que este plan fue creado para tu jubilación, no para cubrir gastos médicos inesperados. Y aquí es donde entra en escena la póliza de cáncer.
¿Qué es una póliza de cáncer y por qué la necesito?
La póliza de cáncer es un seguro diseñado para cubrirte económicamente si recibes un diagnóstico. A diferencia de un seguro médico tradicional, esta póliza te entrega un beneficio en efectivo directo que puedes usar como quieras:
- Para pagar deducibles, copagos o gastos no cubiertos.
- Para mantener tus ingresos si necesitas dejar de trabajar.
- Incluso para gastos personales, como transporte o cuidado en casa.
En pocas palabras: mientras tu 401k protege tu retiro a largo plazo, la póliza de cáncer protege tu presente y evita que toques tu ahorro de jubilación.
Beneficios de combinar un 401k y póliza de cáncer
Cuando unes estas dos herramientas, creas un plan mucho más fuerte que si trabajaran por separado.
Protección integral
El 401k asegura tu futuro, mientras que la póliza de cáncer te respalda ante imprevistos médicos.
Evitas penalizaciones por retiros anticipados
Sacar dinero del 401k antes de tiempo puede costarte impuestos y multas. Con la póliza de cáncer, no necesitas tocar tu retiro.
Tranquilidad financiera y emocional
Saber que tienes un respaldo para la salud y para el retiro te da seguridad y paz mental. No se trata solo de dinero, sino de calidad de vida.
Un ejemplo real para entenderlo mejor
Imagina a Laura, de 45 años, que ha trabajado duro para construir su 401k. Un día recibe un diagnóstico de cáncer. Su seguro médico cubre una parte, pero los gastos adicionales suman $25,000.
- Si retira esa cantidad de su 401k, perdería cerca del 30% en impuestos y penalizaciones.
- Con una póliza de cáncer, recibe un pago directo que cubre esos $25,000 sin afectar su retiro.
La diferencia es enorme: Laura sigue protegida para su jubilación y enfrenta su tratamiento con menos presión económica.
Recursos para fortalecer tu estrategia
Si quieres dar pasos más firmes, te recomiendo complementar con estos recursos:
- Aprende cómo generar ingresos extra en tu retiro con este suplemento de retiro.
- Descubre qué es una anualidad huérfana y cómo puede ayudarte.
- Explora cómo una anualidad fija a 6 años puede hacer crecer tu dinero de forma estable.
Y si prefieres conversar sobre tu caso específico, agenda tu asesoría gratis.
Preguntas frecuentes sobre 401k y póliza de cáncer
¿Puedo usar mi 401k para pagar una póliza de cáncer?
Sí, aunque no es lo más recomendable. Lo ideal es mantener tu 401k intacto y cubrir la póliza con tu presupuesto actual.
¿Qué pasa si nunca utilizo la póliza de cáncer?
Como cualquier seguro, su mayor valor es la tranquilidad. Además, muchas pólizas incluyen beneficios adicionales como chequeos preventivos.
¿Cuál es la mejor edad para contratarla?
Mientras más joven seas, más accesible será la prima. Lo importante es contratarla antes de necesitarla.
¿Puedo tener un seguro médico y una póliza de cáncer al mismo tiempo?
¡Claro! De hecho, es la mejor estrategia: el seguro médico cubre lo básico, y la póliza de cáncer te da liquidez inmediata y flexible.
Pasos prácticos para integrar tu 401k y póliza de cáncer
- Revisa tu 401k actual. Conoce cuánto estás aportando y cuánto aporta tu empleador.
- Cotiza una póliza de cáncer. Busca aquella que te ofrezca beneficios en efectivo directo.
- Define un presupuesto. Ajusta tus finanzas para incluir ambos productos sin comprometer tu liquidez.
- Busca asesoría personalizada. Cada caso es distinto; una asesoría gratis puede darte el plan más adecuado.
Conclusión: asegura hoy y mañana
Un 401k solo no basta para cubrir todos los escenarios. Una póliza de cáncer sola tampoco asegura tu retiro. Pero cuando los combinas, creas un escudo financiero completo: cuidas tu presente y proteges tu futuro.
Al final, lo que buscamos no es solo acumular dinero, sino vivir el retiro con salud, paz y estabilidad. Y para eso, la combinación de 401k y póliza de cáncer es la estrategia ideal.¿Listo para dar el primer paso? Agenda tu asesoría gratis y diseñemos juntos un plan a tu medida.