

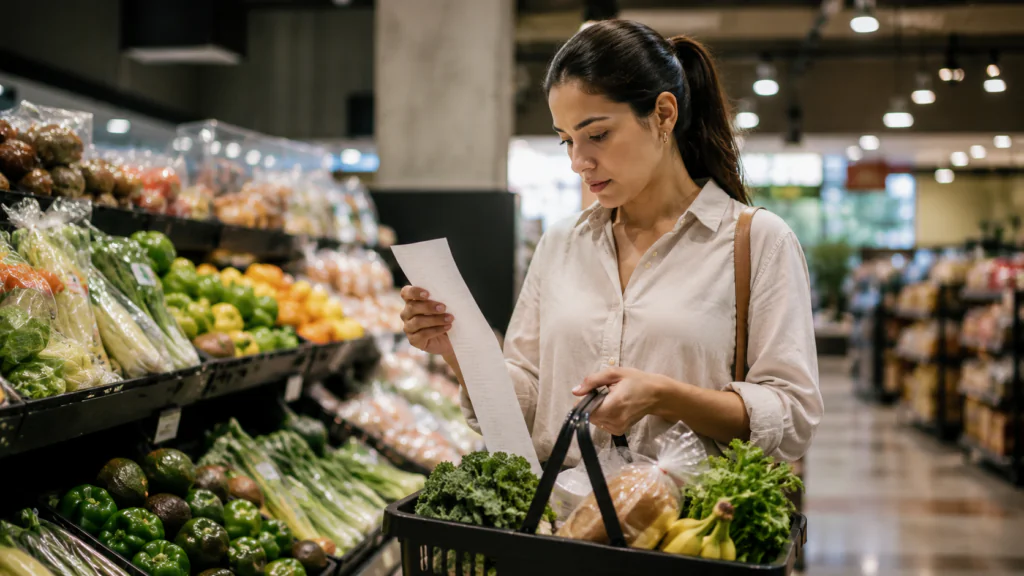
La inflación en Puerto Rico reduce gradualmente tu poder adquisitivo. Aunque tus ingresos se mantengan iguales, el aumento en alimentos, transportación, vivienda, energía y servicios puede limitar tu capacidad para ahorrar y alcanzar tus metas financieras.
No puedes controlar el comportamiento de los precios, pero sí puedes ajustar la manera en que administras tu dinero. Comprender los indicadores de inflación te permitirá tomar mejores decisiones sobre tu presupuesto, tus ahorros y tu planificación para el retiro.
¿Qué es el índice PCE y por qué es importante?
El índice PCE mide los cambios en los precios de los bienes y servicios que adquieren los consumidores en Estados Unidos.
En mayo de 2026, el PCE interanual alcanzó un 4.1 %, mientras que el PCE subyacente se ubicó en 3.4 %, según los datos publicados para ese periodo. Ambas cifras permanecieron por encima del objetivo del 2 %, lo que reflejaba que la presión sobre los precios continuaba afectando el presupuesto de los consumidores.
El PCE subyacente excluye alimentos y energía porque sus precios suelen variar con mayor rapidez. Esto permite identificar con más claridad la tendencia general de la inflación y anticipar cómo podría afectar tus gastos, ahorros y decisiones financieras.
¿Es lo mismo que la inflación en Puerto Rico?
No exactamente. El PCE ofrece una perspectiva general del comportamiento del consumo en Estados Unidos, mientras que los cambios en precios dentro de Puerto Rico responden a las condiciones particulares de la isla.
Los costos de energía, transportación, vivienda, alimentos importados y servicios pueden comportarse de manera diferente. Por eso, aunque el PCE sirve como referencia, también debes observar cuánto están aumentando tus propios gastos.
A esto podemos llamarlo tu inflación personal: la diferencia entre lo que pagabas antes y lo que necesitas actualmente para mantener el mismo estilo de vida.
¿Cómo afecta la inflación en Puerto Rico a tus finanzas?
La inflación en Puerto Rico no solamente se refleja en el supermercado. Su efecto puede extenderse a prácticamente todas las áreas de tu vida financiera, especialmente cuando los ingresos no aumentan al mismo ritmo que los precios.
Reduce tu capacidad de compra
Cuando los precios suben, cada dólar compra menos. Esto significa que puedes necesitar una cantidad mayor de dinero para adquirir los mismos productos o cubrir los mismos servicios.
El impacto puede parecer pequeño cuando observas un solo gasto. Sin embargo, al sumar el aumento de la compra, la gasolina, la electricidad, los seguros y otros compromisos mensuales, la diferencia puede convertirse en una presión considerable para tu presupuesto.
Dificulta mantener el hábito de ahorro
Cuando una parte mayor de tus ingresos se destina a cubrir necesidades básicas, es común que el ahorro quede en segundo plano. También puede ocurrir que continúes separando la misma cantidad, pero ese dinero pierda capacidad de compra con el paso del tiempo.
Esto no significa que debas dejar de ahorrar. Significa que necesitas revisar si tu estrategia continúa siendo adecuada para tus objetivos y para el entorno económico actual.
Si deseas evaluar cómo organizar mejor tus ahorros y proteger tus metas, puedes hablar con el equipo profesional de Tu Dinero Seguro.
Puede aumentar el uso de tarjetas y préstamos
Cuando el presupuesto ya no alcanza con la misma facilidad, algunas personas recurren a tarjetas de crédito para cubrir compras habituales o emergencias. El problema aparece cuando esa deuda continúa creciendo y los intereses consumen una parte importante del ingreso mensual.
Utilizar crédito no siempre es negativo, pero debe hacerse con un plan. Antes de financiar un gasto, considera cuánto terminarás pagando, qué mensualidad puedes asumir y cuánto tiempo necesitarás para saldar la deuda.
Cómo proteger tus finanzas frente a la inflación
No existe una sola estrategia para enfrentar la inflación en Puerto Rico. La decisión correcta dependerá de tus ingresos, compromisos, etapa de vida y objetivos. Sin embargo, existen algunas acciones que pueden ayudarte a recuperar el control.
Revisa tu presupuesto con gastos actuales
Un presupuesto elaborado hace un año puede no representar tu realidad financiera de hoy. Actualiza los montos de vivienda, alimentos, transportación, seguros, servicios y deudas.
Después, clasifica tus gastos en tres grupos:
- Necesarios: aquellos que debes cubrir todos los meses.
- Ajustables: gastos que puedes reducir o renegociar.
- Prescindibles: compras que puedes pausar sin afectar tus necesidades principales.
La intención no es eliminar todo lo que disfrutas, sino dirigir tu dinero hacia las áreas que tienen mayor importancia para ti.
Fortalece tu fondo para emergencias
Un fondo de emergencia puede ayudarte a enfrentar reparaciones, gastos médicos o interrupciones de ingresos sin depender completamente de una tarjeta de crédito.
No necesitas construirlo de inmediato. Puedes comenzar con una cantidad manejable y establecer aportaciones automáticas. La constancia suele ser más importante que intentar ahorrar una suma demasiado alta que después no puedas mantener.
Evalúa opciones para el crecimiento de tu dinero
Mantener todo tu dinero detenido puede reducir su valor real cuando los precios continúan aumentando. Por eso, conviene conocer alternativas que puedan complementar tu estrategia de ahorro.
Si prefieres estabilidad y previsibilidad, te recomendamos conocer cómo funciona una anualidad estilo CD con crecimiento constante y tasa fija. Esta alternativa puede resultar útil para determinadas personas que desean evitar la volatilidad y planificar con mayor claridad.
Antes de tomar una decisión, revisa el plazo, las condiciones de acceso al dinero, la tasa ofrecida y la manera en que esa herramienta se relaciona con tus demás objetivos.
Inflación en Puerto Rico y planificación para el retiro
La inflación puede tener un efecto considerable sobre el retiro porque se acumula durante muchos años. La cantidad que hoy parece suficiente podría tener una capacidad de compra menor cuando llegue el momento de utilizarla.
Por eso, planificar el retiro no consiste únicamente en acumular dinero. También implica revisar si tus recursos tienen una estrategia de crecimiento y si continúan alineados con tu edad, tus metas y el tiempo que falta para retirarte.
Revisa las cuentas de patronos anteriores
Si cambiaste de trabajo, es posible que hayas dejado dinero acumulado en el plan de retiro de un antiguo patrono. Aunque esos fondos continúen siendo tuyos, podrías perder de vista su desempeño, sus cargos o la distribución de sus inversiones.
Puedes comenzar leyendo qué es un 401(k) huérfano y cómo recuperar el control de tu plan de retiro. Identificar y organizar estas cuentas puede ayudarte a tener una visión más completa de los recursos disponibles para tu futuro.
Si no sabes por dónde comenzar, puedes coordinar una llamada con el equipo de Tu Dinero Seguro para conocer las alternativas que podrían adaptarse a tu situación.
Protege tus ingresos ante gastos inesperados
Una estrategia financiera no está completa si solamente considera el crecimiento del dinero. También debes evaluar qué ocurriría con tu presupuesto si una situación de salud limitara temporalmente tus ingresos o generara gastos adicionales.
Un diagnóstico puede traer copagos, medicamentos, transportación, apoyo familiar y tiempo fuera del trabajo. Estos costos pueden afectar tus ahorros y obligarte a utilizar recursos que estaban destinados a otras metas.
Por eso, te recomendamos conocer cómo una póliza de cáncer en Puerto Rico puede proteger tu salud y tus finanzas. Contar con una protección adicional puede ayudarte a reducir el impacto financiero de un evento inesperado.
Preguntas frecuentes sobre la inflación en Puerto Rico
¿Qué significa que la inflación esté por encima del 2 %?
Significa que los precios están aumentando a un ritmo mayor que el nivel utilizado como referencia para la estabilidad. Si tus ingresos no crecen de manera similar, puedes perder poder adquisitivo y necesitar más dinero para cubrir los mismos gastos.
¿Ahorrar es suficiente para protegerse de la inflación?
Ahorrar continúa siendo esencial, especialmente para emergencias y objetivos de corto plazo. Sin embargo, para metas de varios años, puede ser conveniente evaluar herramientas que permitan que una parte del dinero genere crecimiento según tu perfil y necesidades.
¿Cuándo debo revisar mi estrategia financiera?
Puedes revisarla al menos una vez al año o cuando ocurra un cambio importante en tus ingresos, empleo, familia, deudas o metas. También es recomendable hacerlo cuando el aumento de los precios comienza a afectar tu capacidad para ahorrar.
Conclusión
La inflación en Puerto Rico puede afectar tu presupuesto, tus ahorros y tu planificación para el retiro. La respuesta no consiste en tomar decisiones apresuradas, sino en conocer tu realidad financiera y ajustar tu estrategia.
Revisar tus gastos, fortalecer tu fondo de emergencia y organizar tus recursos puede darte mayor estabilidad. Cada decisión que tomes hoy puede ayudarte a proteger mejor tu dinero y tu futuro.