Si cambiaste de empleo y dejaste dinero acumulado en un antiguo plan de retiro, conocer las opciones de 401(k) huérfano y anualidades en Puerto Rico puede ayudarte a tomar mejores decisiones sobre tu futuro financiero. Aunque ya no realices aportaciones a esa cuenta, tus ahorros podrían continuar invertidos, generando rendimientos o enfrentando cambios en su valor, dependiendo del plan.
Lo importante es saber que no necesariamente tienes que dejar ese dinero sin revisar. Existen alternativas para evaluar su crecimiento y protección, incluyendo las anualidades fijas e indexadas. Ambas funcionan de manera diferente y pueden responder a distintas necesidades durante la planificación del retiro.
¿Qué sucede con tu 401(k) cuando cambias de empleo?
El término “401(k) huérfano” fue creado por Tu Dinero Seguro para identificar aquellos planes de retiro que han quedado sin seguimiento o atención por parte de sus titulares, generalmente después de un cambio de empleo.
Sin embargo, que la cuenta no reciba depósitos no significa que el dinero haya dejado de trabajar. Los fondos pueden continuar invertidos, generar ganancias o experimentar pérdidas, según las alternativas seleccionadas.
El problema aparece cuando pierdes el seguimiento de la cuenta y desconoces sus costos, rendimiento o condiciones.
Por eso, el primer paso es revisar cuánto dinero tienes acumulado, dónde está administrado y qué opciones permite el plan.
Si necesitas orientación para identificar esos fondos, puedes consultar nuestra guía sobre qué hacer con un 401(k) huérfano.
¿Puedes transferir tu 401(k) a una anualidad?
Dependiendo de las condiciones del plan, podrías realizar un rollover, un procedimiento que permite trasladar fondos elegibles hacia otra cuenta o plan de retiro autorizado.
Esta alternativa puede ayudarte a reorganizar tus ahorros sin tener que retirar necesariamente el dinero para utilizarlo personalmente.
Sin embargo, no todos los 401(k) pueden transferirse bajo las mismas condiciones.
En Puerto Rico, es importante identificar si tu cuenta está sujeta a disposiciones contributivas locales, federales o ambas, ya que esto puede determinar qué transferencias están permitidas.
Además, una anualidad destinada a recibir fondos de retiro debe cumplir los requisitos correspondientes. No basta con que el producto ofrezca una tasa atractiva.
Antes de realizar cualquier movimiento, conviene confirmar la elegibilidad de la transferencia, los posibles cargos y sus consecuencias contributivas.
Anualidades fijas e indexadas: dos alternativas para tu retiro
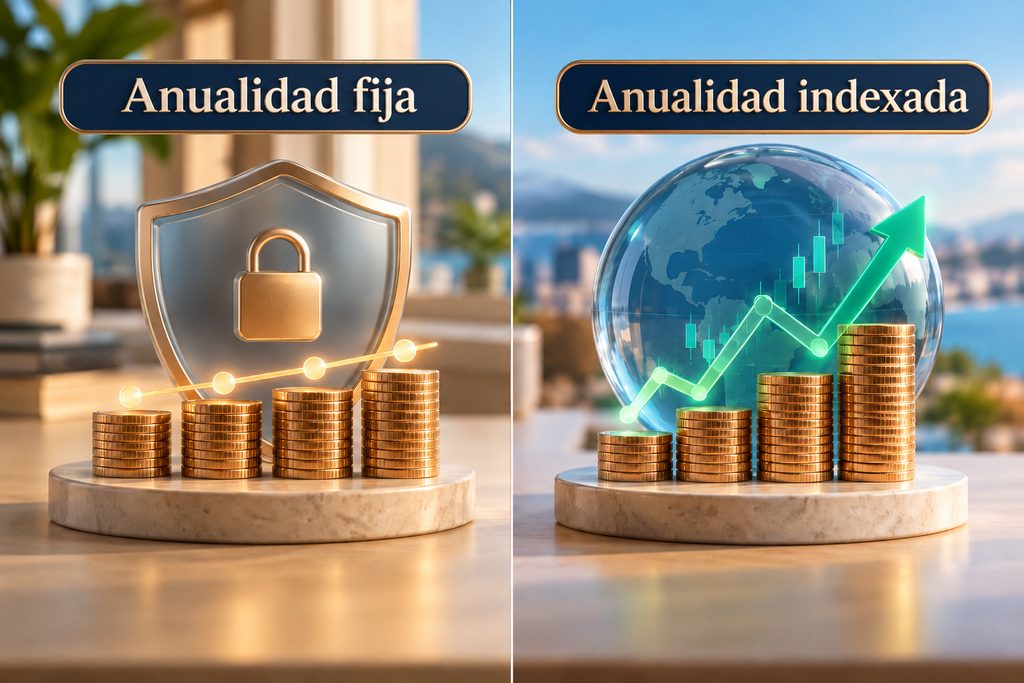
Cuando buscas proteger el dinero acumulado, puedes encontrar productos que priorizan la estabilidad y otros que ofrecen posibilidades de crecimiento vinculadas a índices financieros.
Entre ellos destacan las anualidades fijas a corto plazo y las anualidades indexadas.
Anualidad fija a tres años: crecimiento con una tasa establecida
Una anualidad fija permite acumular intereses a una tasa determinada durante el período establecido en el contrato.
Por ejemplo, Tu Dinero Seguro ha presentado alternativas de anualidades fijas con duración de tres años, incluyendo las siguientes tasas anunciadas:
| Aportación | Tasa anual anunciada |
| $10,000 | 5.20% |
| $100,000 | 5.30% |
| $250,000 | 5.45% |
Estas cifras corresponden a condiciones comerciales anunciadas anteriormente. Su disponibilidad y vigencia deben confirmarse antes de contratar.
La principal característica de este producto es la previsibilidad: conoces desde el inicio la tasa aplicable durante el término contratado.
Puede resultar una alternativa interesante si prefieres estabilidad y no deseas que el interés acreditado dependa directamente del comportamiento del mercado.
Para conocer mejor su funcionamiento, puedes leer nuestro artículo sobre anualidades estilo CD con tasa fija.
Anualidad indexada: crecimiento vinculado a un índice financiero
Una anualidad indexada funciona de manera distinta. Los intereses que puede generar se calculan utilizando el comportamiento de un índice financiero como referencia.
Esto no significa que tu aportación se invierta directamente en las acciones que componen ese índice.
En cambio, el contrato establece cómo se acreditan los intereses, considerando condiciones como límites de rendimiento, porcentajes de participación y períodos de cálculo.
Entre las alternativas promocionadas por Tu Dinero Seguro también se encuentra una anualidad indexada con un bono anunciado del 20% sobre la aportación inicial.
Por ejemplo:
| Aportación | Bono anunciado del 20% |
| $10,000 | $2,000 |
| $100,000 | $20,000 |
| $500,000 | $100,000 |
Aunque estas cantidades pueden llamar tu atención, existe una diferencia importante entre recibir una bonificación contractual y disponer libremente de ese dinero.
El bono puede estar sujeto a períodos de adquisición, restricciones de retiro y otras condiciones. Tampoco debe confundirse con una tasa de rendimiento anual del 20%.
Si deseas profundizar en estas características, conoce cómo funciona una anualidad indexada en Puerto Rico.
¿Qué alternativa puede ayudarte a proteger mejor tu dinero?
No existe una anualidad que sea automáticamente mejor para todas las personas.
Una anualidad fija puede responder a quienes buscan una tasa conocida durante un plazo determinado. Por otro lado, una anualidad indexada puede resultar interesante para quienes desean considerar oportunidades de crecimiento vinculadas a un índice, aceptando sus límites contractuales.
Antes de comparar únicamente porcentajes, también debes evaluar:
- Plazo: cuánto tiempo permanecerá comprometido tu dinero.
- Liquidez: qué cantidad podrías retirar sin cargos.
- Garantías: qué beneficios están respaldados por el contrato.
- Costos: qué cargos o restricciones podrían afectar tus resultados.
- Objetivo: si buscas acumulación, protección del principal o ingresos futuros.
Recuerda que las garantías de una anualidad dependen de las condiciones del producto y de la capacidad financiera de la compañía aseguradora.
Si tienes un 401(k) anterior y deseas evaluar estas alternativas, puedes solicitar orientación personalizada en Tu Dinero Seguro para comprender cuáles podrían ajustarse a tus necesidades.
Tres pasos antes de mover tus ahorros de retiro
1. Revisa tu cuenta actual
Solicita un estado actualizado de tu 401(k). Verifica su balance, inversiones, cargos administrativos y condiciones de distribución.
2. Define qué necesitas de tu dinero
Pregúntate cuánto tiempo falta para tu jubilación, qué nivel de estabilidad buscas y si necesitarás acceso a una parte de esos fondos.
No comprometas dinero que podrías necesitar para gastos inmediatos sin comprender las restricciones de retiro.
3. Compara antes de solicitar una transferencia
Evalúa diferentes alternativas y confirma con el administrador del plan si puedes realizar un rollover elegible.
Es importante comprender que transferir fondos no representa automáticamente una ganancia adicional ni garantiza mejores resultados.
Una decisión informada debe considerar tanto los posibles beneficios como las condiciones que asumirías.
Preguntas frecuentes sobre 401(k) huérfano y anualidades en Puerto Rico
¿Puedo transferir todo mi 401(k) huérfano a una anualidad?
Depende del tipo de plan, las reglas aplicables y la elegibilidad del producto receptor. Antes de transferir, debes confirmar que el movimiento esté permitido y conocer sus posibles consecuencias contributivas.
¿El bono del 20% de una anualidad indexada está garantizado?
Su acreditación y disponibilidad dependen del contrato y de que la oferta continúe vigente. Un bono anunciado no significa necesariamente que puedas retirarlo inmediatamente ni que obtendrás un rendimiento anual del 20%.
¿Qué sucede si necesito retirar dinero de una anualidad antes del vencimiento?
Podrían aplicarse cargos por rescate, limitaciones contractuales o consecuencias contributivas. Algunas anualidades permiten retiros parciales bajo determinadas condiciones, por lo que es importante revisar estos detalles antes de contratar.
Conclusión: dale una dirección clara a tus ahorros de retiro
Comprender las alternativas de 401(k) huérfano y anualidades en Puerto Rico puede ayudarte a tomar decisiones más conscientes sobre el dinero que acumulaste durante tus años de trabajo. Tanto las anualidades fijas como las indexadas ofrecen características que vale la pena comparar, especialmente si buscas estabilidad, protección contractual o nuevas posibilidades de acumulación.
Lo más importante no es elegir la tasa más alta ni dejarte llevar únicamente por un bono, sino encontrar una estrategia adecuada para tus objetivos. Si estás considerando reorganizar tus fondos, puedes consultar con los especialistas de Tu Dinero Seguro y evaluar tus alternativas antes de tomar una decisión que afectará tu futuro financiero.